מדריך · אינסטלציה ואספקת מים
ביטוח נזקי צנרת: מה בדרך כלל מכוסה, מה בודקים בפוליסה ומה לתעד
עודכן:
נזק מים מצנרת הוא מהתקלות הנפוצות בדירה: צינור שהתפוצץ בתוך הקיר, חיבור שדולף מתחת לכיור, או מים שמגיעים מהדירה שמעל. מיד עולות שתי שאלות: מי מתקן ומי משלם. על השאלה השנייה עונה בעיקר הפוליסה, ולכן כדאי להכיר אותה עוד לפני שקורה נזק.
המדריך מסביר מה בדרך כלל כלול בכיסוי לנזקי מים בביטוח דירה (מבנה ותכולה), מה עשוי להיות מחוץ לכיסוי, מה בודקים בפוליסה ומה מתעדים כשיש נזק. איך מוצאים את מקור המים מוסבר בשיטות איתור נזילות, והמדריך הוא חלק מאינסטלציה בבית: צנרת, סתימות ונזילות. זה מידע כללי. מה שחל עליכם כתוב בפוליסה שלכם.
בקצרה: מה ביטוח נזקי צנרת מכסה
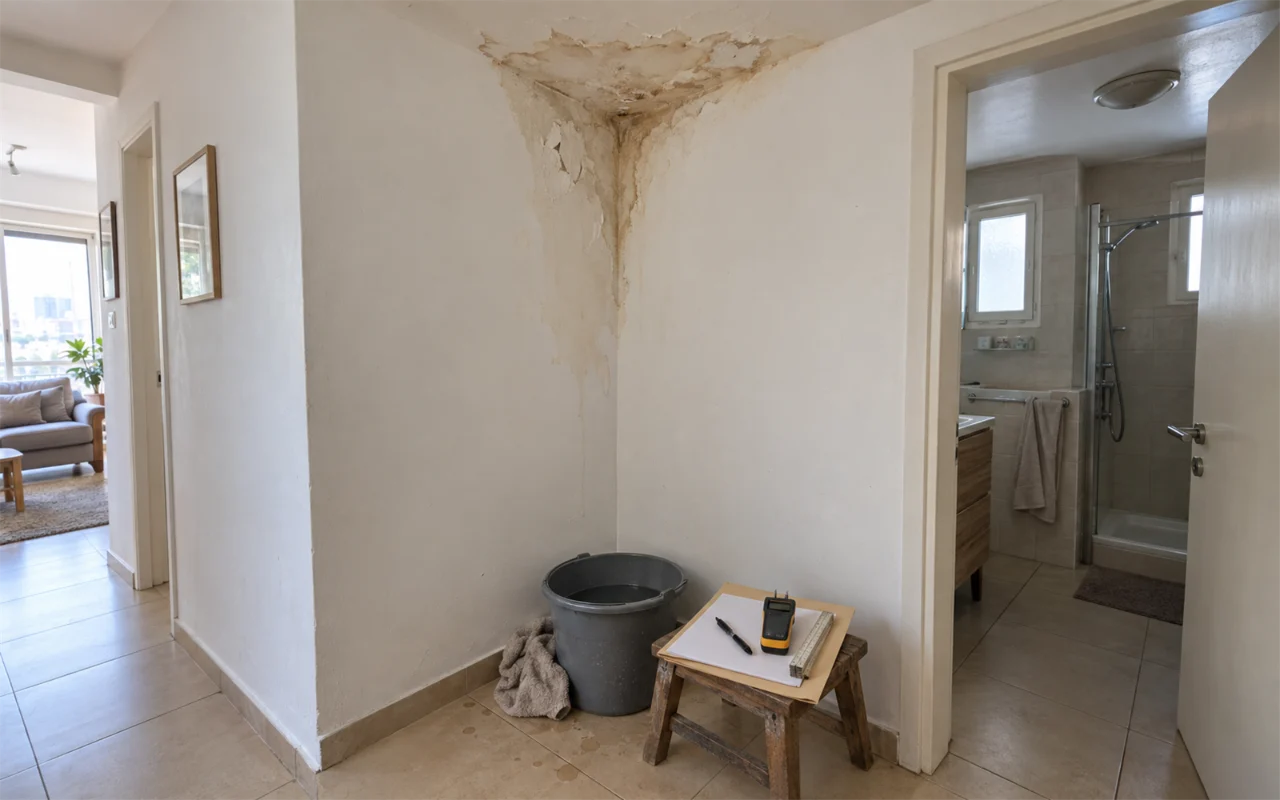
ביטוח נזקי צנרת הוא בדרך כלל חלק מהכיסוי לנזקי מים בביטוח הדירה, ולא פוליסה נפרדת. בפוליסות רבות מכוסה הנזק שהמים גרמו למבנה, כמו טיח, ריצוף וארונות מחוברים, וכשיש כיסוי תכולה גם הנזק לרהיטים ולמכשירים. לפי התקנות שקובעות את הפוליסה התקנית, נזקי מים הם הרחבה שמוסיפים לפוליסה לבקשת המבוטח, והיא מכסה נזק מהימלטות או מדליפה של מים מהצנרת שהתגלה לראשונה בתקופת הביטוח, אבל לא את עלות המים ולא התבלות, קורוזיה וחלודה של הצנרת עצמה. איתור הנזילה ותיקון הצינור תלויים בנוסח הפוליסה. ההשתתפות העצמית קבועה במפרט הפוליסה, ולפעמים היא שונה בנזקי מים. כשיש נזק סוגרים את המים, מצלמים, מודיעים לחברת הביטוח לפני שפותחים, ושומרים דוח וחשבוניות.
מבנה, תכולה וצד שלישי: איזה חלק בפוליסה עונה על מה
לפי כל-זכות, תנאי הבסיס של פוליסת ביטוח דירה נקבעים בפוליסה תקנית, וחברת הביטוח אינה רשאית לגרוע מהם, רק לשנות אותם לטובת המבוטח. ההבדלים בין הפוליסות הם במחיר, בשירות, בגובה ההשתתפות העצמית, בהרחבות ובסכומי הביטוח. לכן שתי פוליסות שנקראות ביטוח דירה יכולות לענות אחרת על אותו נזק מים.
- ביטוח מבנה. המבנה והחלקים שמחוברים אליו חיבור קבוע. לפי כל-זכות, חלקים כמו מטבח ומזגן מכוסים במסגרת ביטוח המבנה. בנזק מים זה בדרך כלל החלק שעונה על קירות, תקרה, ריצוף וארונות מחוברים.
- ביטוח תכולה. מה שנמצא בדירה ואינו מחובר אליה: רהיטים, מכשירי חשמל, בגדים. לפי כל-זכות, זה כיסוי נפרד. מי שביטח רק את המבנה לא יקבל בדרך כלל פיצוי על ספה שנרטבה.
- חבות כלפי צד שלישי. כשהמים מהדירה שלכם פוגעים בדירה של שכן. בחלק מהפוליסות זה כלול, ובאחרות זו הרחבה. בודקים בפוליסה אם יש כיסוי כזה ומה הסכום שלו.
מה בדרך כלל מכוסה, מה לא, ומה בודקים
הטבלה מסדרת את המצבים הנפוצים. היא לא אומרת מה מכוסה בפוליסה שלכם, רק איפה לחפש בה:
| מצב | בדרך כלל | לעיתים לא מכוסה, או מכוסה בתנאים | מה בודקים בפוליסה |
|---|---|---|---|
| צינור שהתפוצץ פתאום בקיר או ברצפה | נזק המים למבנה, ולתכולה כשיש כיסוי תכולה, כשנרכשה הרחבה לנזקי מים | ההשתתפות העצמית נקבעת במפרט הפוליסה, ולעיתים היא גבוהה יותר בנזקי מים | איך מוגדר נזק מים, ומה ההשתתפות העצמית בנזק כזה |
| נזילה איטית שנמשכה חודשים, רטיבות ועובש | הרחבת המים בפוליסה התקנית כוללת גם דליפה, כשהנזק התגלה לראשונה בתקופת הביטוח | התבלות, קורוזיה וחלודה של הצנרת עצמה אינן מכוסות; רטיבות שמקורה אינו בצנרת נבדקת לפי הפוליסה | מתי הנזק התגלה לראשונה, ומה הפוליסה מגדירה כהתבלות |
| הצינור, הברז או החיבור שדלף | תלוי בפוליסה | בחלק מהפוליסות מכוסה רק הנזק שהמים גרמו, לא מקור הנזילה | האם תיקון או החלפה של מקור הנזילה כלולים, ועד איזה היקף |
| איתור הנזילה, פתיחה וסגירה | בחלק מהפוליסות כלול כשמתגלה נזק מכוסה | איתור שלא מצא נזק מכוסה, או איתור שהוזמן בלי אישור | האם איתור, פתיחה וסגירה כלולים, והאם צריך אישור מראש |
| החזרת הגמר: טיח, צבע ואריחים | נכלל לרוב בנזק למבנה | אריח שכבר לא מיוצר, או צביעה של יותר מהאזור שנפגע | איך מחושב תיקון הגמר, ומה קורה כשאין אריח זהה |
| רהיטים ומכשירים שנרטבו | רק כשיש כיסוי תכולה | פוליסת מבנה בלבד, כמו ביטוח מבנה דרך המשכנתא | האם יש כיסוי תכולה, ובאיזה סכום |
| מים מהדירה שלכם שפגעו בשכן | בחלק מהפוליסות, בכיסוי חבות כלפי צד שלישי | כשאין בפוליסה כיסוי כזה | האם יש כיסוי צד שלישי, ומה הסכום שלו |
| מים מהגג, מהמרפסת או מקיר חוץ אחרי גשם | לא תמיד נחשב נזק צנרת | בחלק מהפוליסות חדירת מי גשם או כשל באיטום מטופלים אחרת, או מוחרגים | איך הפוליסה מתייחסת למים שחודרים מבחוץ; הבירור הטכני באיטום בבית |
| צנרת משותפת בבניין | הנזק בתוך הדירה נבדק מול הפוליסה שלכם | הצינור המשותף עצמו שייך לרכוש המשותף | האם לבניין יש ביטוח לרכוש המשותף, ומי מטפל מול המבטח שלו |
מה בודקים בפוליסה לפני שקורה נזק
- הרחבה לנזקי מים: האם נרכשה. לפי התקנות שקובעות את הפוליסה התקנית, סיכוני מים הם הרחבה שמוסיפים לבקשת המבוטח, והיא לא חלה כשהדירה עומדת ריקה יותר מ-60 ימים רצופים.
- השתתפות עצמית: כמה, בכל מקרה או לכל פריט, והאם יש השתתפות נפרדת לנזקי מים. לפי כל-זכות, כשהמבנה מבוטח אצל מבטח אחד והתכולה אצל מבטח אחר, בנזק שפוגע בשניהם משלמים השתתפות עצמית לשניהם.
- איתור ותיקון מקור הנזילה: האם כלולים, עד איזה סכום, והאם צריך אישור לפני שפותחים.
- מי מתקן: בעל מקצוע מטעם חברת הביטוח, או בעל מקצוע שאתם בוחרים, ומה ההבדל בין שני המסלולים בהשתתפות העצמית ובהחזר.
- הודעה על נזק: איך מודיעים, תוך כמה זמן, והאם החברה רוצה לראות את הנזק, בעצמה או דרך שמאי, לפני התיקון.
- תכולה וצד שלישי: האם קיימים בפוליסה, ובאיזה סכום.
- הרחבות: מה אפשר להוסיף לפוליסה, למשל כיסוי למקור הנזילה עצמו, אם הפוליסה שמוצעת לכם כוללת אפשרות כזו.
- בית משותף: האם לבניין יש ביטוח לרכוש המשותף, ואיפה כתוב מה הוא מכסה.
לפי כל-זכות, כדאי לבדוק את תנאי הפוליסה מדי תקופה, כדי לוודא שהכיסוי עדיין מתאים.
בעל מקצוע מטעם חברת הביטוח או בעל מקצוע שבחרתם
בפוליסות רבות מסלול הטיפול בנזקי מים נבחר כבר כשרוכשים את הפוליסה ומופיע במפרט: בעל מקצוע מטעם חברת הביטוח, או בעל מקצוע שאתם בוחרים ומקבלים החזר לפי התנאים. אחרי שקרה נזק, מה שקובע הוא המסלול שנרכש, ולכן בודקים אותו מראש. לפי כל-זכות, תגמולי ביטוח ניתנים לרוב בשיפוי (החזר הוצאות), בפיצוי (תשלום כספי) או במתן שירות, ולפעמים החברה משלמת ישירות למי שנתן את השירות.
לפני שבוחרים דרך שואלים: האם ההשתתפות העצמית שונה בין שתי הדרכים, האם יש תקרה להחזר כשבוחרים בעל מקצוע בעצמכם, אילו מסמכים צריך (הצעת מחיר, דוח, חשבונית), האם צריך אישור לפני שמתחילים, ומי מחזיר את הגמר, אריחים וצבע, אחרי התיקון.
מה לתעד כשיש נזק מים, צעד אחר צעד
- עוצרים את המים. סוגרים את ברז הניתוק של החדר או את הברז הראשי. אם המים מגיעים לשקעים, ללוח או לגופי תאורה, לא נוגעים בהם: מנתקים את החשמל בלוח רק כשמגיעים אליו ממקום יבש ובטוח, ואם לא, מתרחקים ומזמינים חשמלאי. בטיחות קודמת לתיעוד.
- מצלמים לפני שמזיזים. תמונות וסרטון של המים, של הכתמים ושל התקרה והרצפה, מכמה זוויות, עם חפץ שמראה את הגודל. שומרים את התאריך והשעה.
- מצלמים את מד המים. תמונה של המונה כשמגלים את הנזק, ועוד אחת כשסוגרים את הברז הראשי. התמונות משמשות גם לבקשת זיכוי מתאגיד המים. בדיקה של המונה לאיתור נזילה עושים אחר כך, עם מי שמאתר את הנזילה, ולא כשהמים עדיין זורמים.
- מודיעים לחברת הביטוח מוקדם, לפני שפותחים קיר או רצפה. שואלים אם היא שולחת בעל מקצוע, שמאי או נציג, ומה היא צריכה לקבל. רושמים מספר פנייה, תאריך ושם.
- מבקשים דוח מבעל המקצוע: מה נמצא ואיפה, מה הסיבה לפי הממצאים, באילו שיטות השתמש, ותמונות של הצינור שנחשף לפני התיקון. אם ביקשו מכם, שומרים את החלק שהוחלף.
- שומרים חשבוניות וקבלות על איתור, תיקון, ייבוש, צבע וריצוף, ועל כל הוצאה נוספת.
- רושמים את התכולה שנפגעה, עם תמונות, ולא זורקים דבר לפני ששואלים את המבטח.
- כשהמקור אצל שכן או בצנרת המשותפת, פונים לשכן או לנציגות הבית בכתב, ושומרים את ההתכתבות עם התאריכים.
חשבון המים הוא מסלול נפרד מהביטוח. לפי כל-זכות, בקשה לזיכוי על צריכה חריגה בגלל נזילה מגישים לכל המאוחר 6 חודשים מסוף התקופה שהחשבון מתייחס אליה, בתנאים שמפורטים שם. פירוט נוסף בשיטות איתור נזילות.
בית משותף: פוליסת הדירה, ביטוח הבניין וצנרת משותפת
בבית משותף מקור המים קובע מי מתקן ואיזה ביטוח רלוונטי:
| איפה המקור | מי מתקן, לפי כל-זכות | איזה ביטוח בודקים |
|---|---|---|
| הצנרת הפרטית בדירה שלכם | אתם: נזילה בצנרת הפרטית באחריות הצרכן | הפוליסה שלכם: מבנה, תכולה, וצד שלישי אם המים הגיעו לשכן |
| הדירה שמעל | בעל הדירה שמעל חייב לתקן תקלה בדירתו שגורמת נזק לדירה אחרת | הפוליסה שלכם, וכיסוי צד שלישי של השכן אם יש לו; ראו נזילה מהתקרה |
| הצנרת שבין המד הכללי למד הדירתי | כל דיירי הבניין | ביטוח הרכוש המשותף אם יש, והפוליסה שלכם לנזק בתוך הדירה |
| הצנרת עד המד הכללי | תאגיד המים והביוב | פונים לתאגיד, ובודקים בפוליסה שלכם מה מכוסה בנזק בתוך הדירה |
| גג, קירות חוץ ומתקני מים משותפים | ועד הבית, כחלק מהרכוש המשותף | ביטוח הרכוש המשותף, אם יש |
לפי כל-זכות, מתקני המים בבית משותף הם חלק מהרכוש המשותף, וועד הבית יכול לבדוק רכישה של ביטוח לרכוש המשותף. ביטוח כזה אינו מחליף בהכרח את הביטוח של כל דירה. לכן כדאי לברר מול נציגות הבית אם לבניין יש פוליסה, מה היא מכסה ומי מדווח עליה. על תיאום עבודות בבניין ראו שיפוץ דירה בבית משותף, ועל כתמים בתקרה ובקיר ראו רטיבות בתקרה ורטיבות בקיר.
ביטוח מבנה דרך המשכנתא, ודירה שכורה
לפי כל-זכות, בנק שנותן משכנתא רשאי לדרוש ביטוח מבנה כתנאי להלוואה, ואפשר לרכוש אותו דרך סוכנות הביטוח של הבנק או אצל מבטח אחר. ביטוח המבנה מטעם הבנק לא כולל כיסוי לתכולה. מי שביטח את התכולה אצל מבטח אחר יתנהל בנזק שפוגע בשניהם מול שני מבטחים.
פוליסת המבנה של המשכנתא נבדקת כמו כל פוליסה: מה הכיסוי לנזקי מים, מה ההשתתפות העצמית ומי מתקן. אם לא ברור מה כלול, בודקים את מפרט הפוליסה או שואלים את חברת הביטוח.
בדירה שכורה: לפי כל-זכות, המשכיר אינו רשאי לדרוש מהשוכר לשלם את דמי ביטוח המבנה של הדירה. תיקון ליקויים בדירה מושכרת מוסדר בחוק, בתנאים שמפורטים בכל-זכות: ליקוי שבאחריות המשכיר ותיקונו דחוף צריך להיות מתוקן בתוך זמן סביר, ולא יותר מ-3 ימים מהיום שהשוכר ביקש. התכולה של השוכר נבדקת מול הפוליסה שלו, אם יש לו כזו.
איתור הנזילה והתביעה
בלי מקור ידוע קשה לדעת אם המים באים מצנרת בלחץ, מהניקוז או מהאיטום, וכל אחד מהם עשוי להיות מטופל בפוליסה בדרך אחרת. לכן לפני שמזמינים איתור שואלים את חברת הביטוח אם היא שולחת מישהו מטעמה, ואם לא, מה צריך להופיע בדוח. השיטות, מה מקבלים בדוח ומה המחירים מפורטים בשיטות איתור נזילות. הסימנים לנזילה סמויה והבדיקות שעושים לבד מופיעים באיתור נזילות.
כשהנזילות חוזרות והצנרת ישנה, ייתכן שהשאלה כבר אינה תיקון אלא החלפה. לפי התקנות שקובעות את הפוליסה התקנית, התבלות, קורוזיה וחלודה של הצנרת עצמה אינן מכוסות. ראו החלפת צנרת בדירה.
טעויות נפוצות בנזקי מים וביטוח
- לפתוח קיר לפני שמודיעים לביטוח. יש פוליסות שבהן החברה רוצה לראות את הנזק, או לשלוח בעל מקצוע מטעמה, לפני התיקון.
- לזרוק את מה שנרטב לפני שמצלמים ורושמים.
- לצבוע מעל כתם. המים ממשיכים, והתיעוד של תחילת הנזק הולך לאיבוד.
- להניח שביטוח דירה מכסה הכול. פוליסת מבנה בלבד, כמו זו שנעשית לרוב למשכנתא, לא כוללת תכולה.
- לבחור פוליסה בלי לבדוק את ההשתתפות העצמית, ובלי לבדוק אם יש השתתפות נפרדת לנזקי מים.
- לחכות עם נזילה קטנה. הנזק גדל, וקשה יותר להראות מתי התגלה לראשונה, והכיסוי חל על נזק שהתגלה לראשונה בתקופת הביטוח.
- לקבוע מי אחראי לפני שאותר המקור. מודיעים לביטוח ולשכן מוקדם, גם כשהסיבה עוד לא ידועה, אבל האחריות נקבעת אחרי שהמקור נמצא. מים שמופיעים אחרי גשם הם לרוב שאלה של איטום, לא של צנרת.
- לסמוך על שיחת טלפון. מבקשים אישור בכתב, מספר פנייה ודוח.
מדריכים קשורים
- אינסטלציה בבית: צנרת, סתימות ונזילות: סוגי צנרת, נזילות, סתימות, שלבים ומחירים.
- שיטות איתור נזילות: איך מוצאים את מקור המים בלי לשבור, ומה מקבלים בדוח.
- החלפת צנרת בדירה: כשהנזילות חוזרות והצנרת ישנה.
- איטום בבית: כשהמים חודרים מהגג, מהמרפסת או מהמקלחת.
- ניקיון אחרי נזק: בטיחות, תיעוד, ניקוי וייבוש אחרי נזק מים, ומה נשאר לבעלי המקצוע.
- איתור נזילות, נזילה מהתקרה, רטיבות בתקרה ורטיבות בקיר: הסימנים והבדיקות.
שאלות נפוצות
תשובות כלליות לפני שיחה עם בעל מקצוע. מה שחל על הבית שלכם נקבע בבדיקה של הפרויקט עצמו.
האם ביטוח דירה מכסה נזקי צנרת?
בפוליסות רבות יש כיסוי לנזקי מים מצנרת, אבל בתנאים. לרוב מכוסה הנזק שהמים גרמו למבנה, ולתכולה כשיש כיסוי תכולה. התבלות, קורוזיה וחלודה של הצנרת עצמה אינן מכוסות, ואיתור הנזילה ותיקון הצינור תלויים בנוסח. התשובה המדויקת נמצאת בסעיף נזקי המים בפוליסה שלכם.
מה ההבדל בין פיצוץ צנרת לנזילה איטית מבחינת הביטוח?
לפי התקנות שקובעות את הפוליסה התקנית, הרחבת סיכוני המים מכסה גם התבקעות וגם דליפה של מים מהצנרת, כשהנזק התגלה לראשונה בתקופת הביטוח. היא לא מכסה את עלות המים, ולא התבלות, קורוזיה וחלודה של הצנרת והדוודים עצמם. בנזילה איטית קשה יותר להראות מתי הנזק התגלה, ולכן מדווחים מוקדם, ומתעדים מתי הנזק התגלה ומה נעשה מאז.
האם איתור הנזילה והפתיחה כלולים בכיסוי?
תלוי בפוליסה. יש פוליסות שכוללות איתור, פתיחה וסגירה כשמתגלה נזק מכוסה, ויש שלא, או שדורשות אישור מראש. שואלים את חברת הביטוח לפני שמזמינים איתור, ומבקשים מבעל המקצוע דוח כתוב עם תמונות. השיטות מוסברות בשיטות איתור נזילות.
המים מגיעים מהשכן: הביטוח שלי או שלו?
לפי כל-זכות, בעל דירה שהתקלה אצלו חייב לתקן אותה כשהיא פוגעת בדירה אחרת. את הנזק בדירה שלכם בודקים גם בפוליסה שלכם וגם בכיסוי צד שלישי של השכן, אם יש לו כזה. מתעדים, פונים לשכן בכתב ומודיעים לחברת הביטוח שלכם. במחלוקת פונים לייעוץ משפטי.
מה זו השתתפות עצמית בנזקי מים?
סכום שמנוכה מתגמולי הביטוח בכל תביעה, לפי הקבוע במפרט הפוליסה. לפי כל-זכות, גובה ההשתתפות העצמית הוא אחד ההבדלים בין הפוליסות. בחלק מהפוליסות יש השתתפות נפרדת לנזקי מים, או השתתפות שונה כשבוחרים בעל מקצוע מטעם החברה ולא בעל מקצוע אחר. כשהמבנה והתכולה מבוטחים אצל שני מבטחים, לפי כל-זכות משלמים השתתפות עצמית לשניהם.
האם ביטוח המבנה של המשכנתא מכסה נזקי מים?
זו פוליסת מבנה לכל דבר, ומה שהיא מכסה בנזקי מים כתוב בה. לפי כל-זכות, ביטוח המבנה מטעם הבנק לא כולל תכולה, כך שרהיטים ומכשירים שנרטבו אינם מכוסים בו. בודקים את מפרט הפוליסה, או שואלים את חברת הביטוח.
מה עושים מיד כשמתגלה נזק מים?
סוגרים את המים, מצלמים את הנזק ואת מד המים לפני שמזיזים משהו, ומודיעים לחברת הביטוח לפני שפותחים קיר או רצפה. שומרים את הדוח של בעל המקצוע, את החשבוניות ורשימה של התכולה שנפגעה.
מונחים, מוסברים במילון:
מקורות רשמיים לקריאה
קישורים לגופים ציבוריים בלבד, לקריאה לפני השיחה. טיברון אינה מפרשת אותם ואינה קובעת מה חל על הפרויקט שלכם.
- ביטוח דירה מפני נזקי רעידת אדמהכל-זכות
מסביר שתנאי הבסיס של ביטוח דירה נקבעים בפוליסה תקנית, שביטוח מבנה חל על המבנה ועל חלקים שמחוברים אליו חיבור קבוע ותכולה היא כיסוי נפרד, ושביטוח של ועד הבית לרכוש המשותף אינו מחליף בהכרח את ביטוח הדירה.
- ביטוח משכנתאכל-זכות
ביטוח המבנה שהבנק רשאי לדרוש במשכנתא, האפשרות לרכוש אותו אצל מבטח אחר, ומה קורה כשהמבנה והתכולה מבוטחים אצל שני מבטחים.
- תיקונים בבית משותףכל-זכות
חובת בעל דירה לתקן בדירתו תקלה שפוגעת בדירה אחרת, כמו פיצוץ בצנרת, וחובת ועד הבית לתקן ברכוש המשותף.
- רכוש משותף בבית משותףכל-זכות
אילו חלקים בבניין הם רכוש משותף, ובהם הגגות, הקירות החיצוניים ומתקני המים.
- קבלת החזר בשל חשבון מים גבוה שנובע מנזילהכל-זכות
מי אחראי לתקן נזילה לפי מקומה בצנרת, ומתי ועד מתי אפשר לבקש זיכוי מתאגיד המים על צריכה חריגה בגלל נזילה.
- תגמולי ביטוחכל-זכות
הדרכים שבהן חברת ביטוח מממשת את הכיסוי: שיפוי, פיצוי או מתן שירות.
- תשלומים שאסור להטיל על שוכר דירהכל-זכות
בין התשלומים שהמשכיר אינו רשאי לדרוש מהשוכר: דמי ביטוח המבנה של הדירה המושכרת.
- תיקון ליקויים בדירה מושכרתכל-זכות
אילו ליקויים המשכיר חייב לתקן, ותוך כמה זמן, כולל תיקון דחוף.
עוד מדריכים
המידע באתר כללי ונועד לעזור לכם לתכנן. טיברון מבצעת את העבודות באמצעות צוותיה ובעלי מקצוע מטעמה; היקף, לוח זמנים ומחיר סופי נקבעים בהצעת מחיר כתובה אחרי ביקור בנכס. התוכן כאן הוא מידע כללי. הוא אינו ייעוץ ביטוחי או משפטי, אינו פרשנות של פוליסה מסוימת ואינו מחליף קריאה של הפוליסה שלכם.